Przedterminowa spłata kredytu hipotecznego potrafi wyraźnie obniżyć koszt mieszkania, ale tylko wtedy, gdy dobrze rozumiesz zasady rozliczenia, opłaty banku i wpływ nadpłaty na Twój budżet. W praktyce różnica między przemyślanym ruchem a pochopną decyzją bywa bardzo duża, bo liczą się nie tylko odsetki, ale też prowizje, zwroty części kosztów i Twoja poduszka finansowa. Poniżej porządkuję temat po polsku, krok po kroku, bez teorii oderwanej od realiów.
Najważniejsze zasady, które decydują o opłacalności nadpłaty
- Nadpłata obniża kapitał, więc bank nalicza odsetki od mniejszej kwoty.
- Możesz wybrać skrócenie okresu albo obniżenie raty - to nie jest to samo.
- Przy kredycie ze zmienną stopą bank może naliczyć rekompensatę tylko w określonych warunkach, zwykle w pierwszych 36 miesiącach.
- Po skróceniu okresu spłaty możesz odzyskać część kosztów, które były przypisane do dalszego trwania umowy.
- Najlepsza nadpłata to taka, po której zostaje Ci jeszcze bezpieczna rezerwa gotówki.
Co zmienia spłata przed terminem w Twoim budżecie
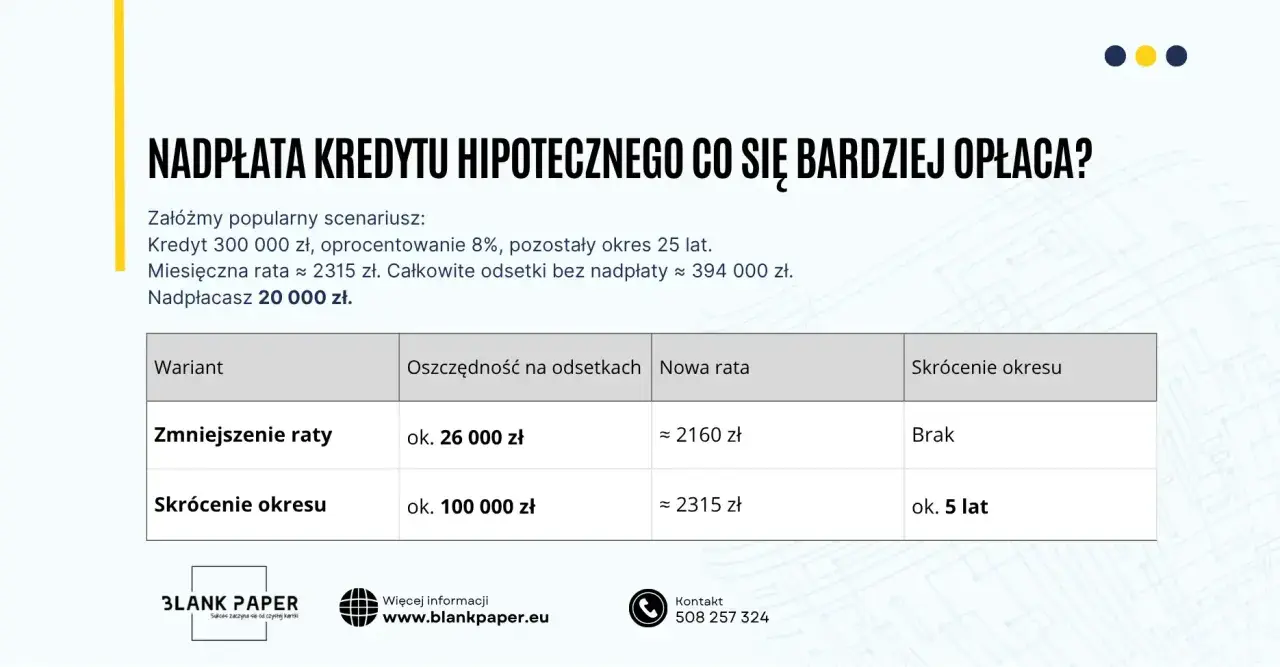
Najprościej mówiąc, wcześniejsza spłata działa na dwa sposoby: zmniejsza saldo kapitału i skraca czas, przez który bank liczy odsetki. To właśnie dlatego nadpłata zwykle daje efekt większy niż zwykłe „trzymanie pieniędzy na koncie”, zwłaszcza gdy kredyt ma jeszcze wiele lat do końca. Ja patrzę na to tak: im wcześniej wpłacisz dodatkową kwotę, tym dłużej pracuje ona na Twoją korzyść.
W praktyce możesz zrobić dwie rzeczy. Albo zostawiasz okres kredytowania bez zmian i obniżasz wysokość raty, albo skracasz okres spłaty i utrzymujesz ratę na podobnym poziomie. Drugi wariant zwykle daje większe oszczędności odsetkowe, bo szybciej ucinasz koszt czasu, a nie tylko miesięczne obciążenie.
| Wariant | Co się dzieje | Kiedy ma sens |
|---|---|---|
| Obniżenie raty | Miesięczne obciążenie spada, ale kredyt trwa podobnie długo | Gdy chcesz poprawić płynność i mieć większy oddech w domowym budżecie |
| Skrócenie okresu | Liczba rat maleje, a całkowity koszt odsetek spada mocniej | Gdy zależy Ci na maksymalnym ograniczeniu kosztu kredytu |
Prosty przykład pokazuje skalę efektu. Jeśli masz saldo 500 000 zł i nadpłacasz 50 000 zł przy oprocentowaniu 7% rocznie, to sama pierwsza roczna oszczędność odsetkowa na tej kwocie wynosi około 3 500 zł. W dłuższym kredycie efekt jest większy, bo niższy kapitał pracuje przez kolejne lata. To nie jest dokładne wyliczenie bankowe, ale dobrze pokazuje mechanizm.
Właśnie dlatego przed wpłatą warto znać zasady opłat i zwrotów, bo dopiero wtedy widać, ile realnie zostaje w kieszeni.
Jakie opłaty i zwroty obowiązują przy spłacie przed terminem
W Polsce nie ma zakazu wcześniejszej spłaty kredytu hipotecznego, ale bank może w pewnych sytuacjach naliczyć rekompensatę. Przy kredycie o zmiennej stopie procentowej najczęściej chodzi o pierwsze 36 miesięcy od podpisania umowy, a górny limit opłaty jest ograniczony do niższej z dwóch wartości: 3% spłacanej kwoty albo odsetek, które przypadłyby za rok od dnia faktycznej spłaty. Dodatkowo rekompensata nie może przekroczyć bezpośrednich kosztów banku związanych z taką operacją.
Przy kredycie ze stałą stopą sytuacja jest bardziej umowna, ale też nie jest dowolna. Rekompensata może być przewidziana w umowie tylko w okresie obowiązywania stałej stopy i również nie powinna wykraczać poza bezpośrednie koszty banku. To ważne, bo wiele osób zakłada, że opłata przy wcześniejszej spłacie „zawsze będzie”, a to po prostu nieprawda.
Jak podaje UOKiK, przy kredytach zawartych na podstawie ustawy z 23 marca 2017 r. można domagać się proporcjonalnego zwrotu kosztów przypisanych do okresu, który został skrócony. W praktyce chodzi zwłaszcza o część prowizji za udzielenie kredytu i inne koszty związane z czasem trwania umowy, a nie o wydatki przekazane dalej, np. podatki. Bank Pekao zwraca też uwagę, że przy całkowitej spłacie warto sprawdzić rozliczenie ubezpieczenia, bo jeśli składka była opłacona z góry, zwykle pozostaje część do odzyskania za niewykorzystany okres.
To prowadzi do ważnej rzeczy: samo przelanie pieniędzy nie kończy sprawy. Trzeba jeszcze dobrze przejść przez procedurę bankową, żeby nie zostawić korzyści na stole.
Jak złożyć dyspozycję w banku
- Poproś bank o aktualne saldo zadłużenia na konkretny dzień. To ważne, bo odsetki naliczają się do daty rozliczenia.
- Ustal, czy chcesz zrobić nadpłatę częściową, czy spłacić całość.
- Wskaż, co ma się stać po nadpłacie: skrót okresu albo niższa rata.
- Złóż dyspozycję w bankowości internetowej, aplikacji albo w oddziale, jeśli bank tego wymaga.
- Przelej pieniądze albo upewnij się, że rachunek techniczny ma odpowiednie środki w dniu rozliczenia.
- Pobierz nowy harmonogram i sprawdź, czy bank rozliczył operację zgodnie z Twoją dyspozycją.
Nie zakładaj, że system bankowy sam wybierze dla Ciebie najlepszy wariant. W wielu przypadkach trzeba to zaznaczyć wyraźnie, bo inaczej bank rozliczy wpłatę zgodnie ze swoim standardowym procesem, a nie koniecznie tak, jak najbardziej Ci się opłaca. Ja zawsze wolę mieć potwierdzenie na piśmie albo w historii operacji, niż zgadywać, co bank zrobił z nadpłatą.
Przy całkowitej spłacie dochodzi jeszcze jedna formalność: po zamknięciu kredytu trzeba zadbać o wykreślenie hipoteki z księgi wieczystej. To nie jest skomplikowane, ale wymaga zaświadczenia z banku i złożenia odpowiedniego wniosku, więc warto mieć to w planie od razu, a nie dopiero po kilku miesiącach.
Kiedy procedura jest jasna, pojawia się kolejne pytanie: czy lepiej spłacić kredyt do końca, czy tylko go nadpłacać?
Nadpłata, skrócenie okresu czy spłata całości
| Opcja | Największa zaleta | Główne ograniczenie |
|---|---|---|
| Nadpłata z obniżeniem raty | Poprawia płynność miesięczną | Mniejsza oszczędność odsetkowa niż przy skróceniu okresu |
| Nadpłata ze skróceniem okresu | Zwykle najmocniej obniża koszt kredytu | Rata pozostaje wyższa, więc trzeba mieć zapas w budżecie |
| Spłata całości | Definitywnie zamyka zobowiązanie i upraszcza dalsze decyzje | Wymaga dużej kwoty i często oznacza największe obciążenie jednorazowe |
Ja najczęściej patrzę na to tak: jeśli ktoś chce po prostu oddać mniej bankowi, zwykle najlepsza jest nadpłata ze skróceniem okresu. Jeśli natomiast ważniejszy jest spokój i większa swoboda w budżecie, sensowniejsze bywa obniżenie raty. Pełna spłata ma największy efekt psychologiczny i formalny, ale nie zawsze jest najlepsza z punktu widzenia płynności.
Przy sprzedaży mieszkania lub domu kredyt hipoteczny nie blokuje transakcji, ale dokłada kilka kroków formalnych. Z praktycznego punktu widzenia pełna spłata przed sprzedażą upraszcza temat, choć nie zawsze jest konieczna. Czasem wystarczy dobrze skoordynować rozliczenie z bankiem i notariuszem.
Żeby nie działać „na czuja”, trzeba jeszcze policzyć, czy taka decyzja naprawdę wygrywa z innymi opcjami dla tych samych pieniędzy.
Jak policzyć, czy ruch naprawdę się opłaci
Ja zwykle sprawdzam cztery liczby: ile wpłacam, ile oszczędzam na odsetkach, ile kosztuje mnie rekompensata i co mogłoby zrobić z tym kapitałem coś innego. To ostatnie jest często pomijane, a przecież pieniądze użyte do nadpłaty nie mogą już pracować na lokacie, obligacjach czy w poduszce bezpieczeństwa.
- Krok 1 - sprawdź dokładną kwotę do spłaty na konkretny dzień.
- Krok 2 - ustal, czy bank pobierze rekompensatę i ile wyniesie.
- Krok 3 - policz, ile odsetek mniej zapłacisz w całym przyszłym okresie spłaty.
- Krok 4 - porównaj to z bezpiecznym zyskiem, jaki dałaby Ci alternatywa dla tej samej gotówki.
Jeśli masz drogi dług konsumpcyjny, na przykład kartę kredytową albo debet, zwykle najpierw warto zamknąć właśnie ten kosztowny ogień, a dopiero potem nadpłacać hipotekę. Z kolei gdy masz stabilny dochód i po nadpłacie zostaje Ci sensowna rezerwa, rachunek zwykle wychodzi na korzyść szybszej spłaty mieszkania. Tu naprawdę liczy się dyscyplina, a nie sam odruch „mam wolne pieniądze, więc oddam je bankowi”.
Jeśli chcesz prostego skrótu: nadpłata opłaca się najbardziej wtedy, gdy oprocentowanie kredytu jest wyższe niż bezpieczny zysk z alternatywy, bank nie pobiera wysokiej opłaty, a Ty nie uszczuplasz swojej rezerwy na nieprzewidziane wydatki. To właśnie ten punkt najczęściej rozdziela dobrą decyzję od tylko pozornie rozsądnej.
Nawet przy dobrych warunkach łatwo jednak popełnić kilka błędów, które zjadają część korzyści.
Najczęstsze błędy, które potrafią zjeść korzyść
- Wpłata bez sprawdzenia, czy bank pobiera rekompensatę albo opłatę manipulacyjną.
- Brak decyzji, czy nadpłata ma skrócić okres, czy tylko obniżyć ratę.
- Wykorzystanie całej gotówki i zostawienie sobie zbyt małej poduszki bezpieczeństwa.
- Przelanie pieniędzy bez wcześniejszego ustalenia salda na konkretny dzień rozliczenia.
- Zapomnienie o zwrocie części prowizji, ubezpieczenia lub innych kosztów przypisanych do dalszego okresu kredytu.
- Niezałatwienie wykreślenia hipoteki po całkowitej spłacie.
W mojej ocenie najgroźniejszy błąd to nie sama nadpłata, tylko wykonanie jej bez planu. Jeśli nie policzysz opłat i nie zostawisz sobie zapasu finansowego, można poprawić wskaźniki kredytu, a jednocześnie pogorszyć własne bezpieczeństwo. To kiepski interes, nawet jeśli na papierze wygląda efektownie.
Dlatego ostatni krok to nie samo pytanie „czy spłacać?”, ale „czy spłacać teraz?”.
Kiedy lepiej nadpłacić, a kiedy poczekać
Najczęściej nadpłata ma sens wtedy, gdy masz stabilne dochody, kredyt jest nadal świeży, bank nie pobiera dużej rekompensaty, a po operacji zostaje Ci realna rezerwa na kilka miesięcy życia. W takim układzie każda nadpłacona złotówka działa podwójnie: zmniejsza kapitał i skraca czas, przez który bank nalicza odsetki.
Warto poczekać, jeśli pieniądze są Ci potrzebne na najbliższy remont, zmianę pracy, wkład własny do kolejnej nieruchomości albo po prostu na spokojną poduszkę finansową. Ja zwykle nie ruszałbym gotówki, gdy po nadpłacie zostałoby mi zbyt mało na nieprzewidziane wydatki, bo wtedy korzyść z niższych odsetek bywa mniejsza niż koszt utraty elastyczności.
Jeśli więc masz w ręku nadwyżkę i chcesz rozsądnie zmniejszyć koszt mieszkania, zrób trzy rzeczy: sprawdź umowę, poproś bank o saldo na konkretny dzień i policz, ile zostaje Ci po operacji. Gdy te elementy się zgadzają, nadpłata kredytu hipotecznego jest jednym z najprostszych sposobów na realne obniżenie kosztu własnego M, bez przeprowadzki i bez zmiany całego planu życia.