Przy kredycie hipotecznym wcześniejsza spłata nie kończy tematu w chwili przelewu do banku. Trzeba jeszcze rozliczyć koszty, bo część odsetek i opłat za niewykorzystany okres kredytowania nie powinna zostać po stronie banku. To ma znaczenie zwłaszcza wtedy, gdy spłacasz kredyt na mieszkanie wcześniej, nadpłacasz go po sprzedaży nieruchomości albo po prostu chcesz szybciej zamknąć zobowiązanie.
W tym tekście pokazuję, kiedy zwrot się należy, jak odróżnić go od rekompensaty banku, które koszty zwykle wracają i co zrobić, jeśli rozliczenie wygląda podejrzanie. Z mojego punktu widzenia właśnie tu najczęściej pojawiają się nieporozumienia, które kosztują kredytobiorcę realne pieniądze.
Najważniejsze zasady zwrotu po wcześniejszej spłacie kredytu
- Przy umowach zawartych od 22 lipca 2017 r. bank powinien obniżyć całkowity koszt kredytu po wcześniejszej spłacie.
- Zwrot obejmuje odsetki i inne koszty przypadające na skrócony okres umowy, także przy nadpłacie częściowej.
- Rekompensata banku to osobny mechanizm, który może wystąpić tylko w określonych sytuacjach i ma ustawowe limity.
- Prowizja, opłata przygotowawcza i część ubezpieczenia często podlegają rozliczeniu proporcjonalnemu.
- Opłaty na rzecz osób trzecich, na przykład podatki lub koszty notarialne, zwykle nie wracają w tym samym trybie.
- Jeśli bank nie rozlicza się prawidłowo, pierwszym krokiem jest reklamacja z żądaniem ponownego przeliczenia.
Kiedy bank musi obniżyć koszt kredytu
Jeżeli umowę kredytu hipotecznego zawarto od 22 lipca 2017 r., wcześniejsza spłata albo nadpłata uruchamia obowiązek rozliczenia kosztów przypadających na niewykorzystany okres kredytowania. W praktyce oznacza to, że bank powinien obniżyć całkowity koszt kredytu o tę część odsetek i opłat, która nie „zużyła się” razem z czasem trwania umowy.
Najprościej myślę o tym tak: jeśli kredyt kończy się wcześniej, to koszt pieniądza też powinien skończyć się wcześniej. Nie chodzi o żaden bonus ze strony banku, tylko o rozliczenie świadczenia, którego już nie ma. Właśnie dlatego data zawarcia umowy jest pierwszą rzeczą, jaką sprawdzam.
| Sytuacja | Co zwykle się dzieje | Na co uważać |
|---|---|---|
| Całkowita wcześniejsza spłata | Bank rozlicza koszty za skrócony okres umowy i powinien zwrócić część opłat | Trzeba oddzielić koszty kredytu od kosztów zewnętrznych |
| Nadpłata częściowa | Umowa skraca się albo bank przelicza ratę, a koszt kredytu spada proporcjonalnie | Warto sprawdzić, czy nadpłata skraca okres, czy tylko obniża ratę |
| Umowa sprzed 22 lipca 2017 r. | Nie działa automatycznie ten sam ustawowy mechanizm zwrotu | Trzeba czytać starszą umowę i ówczesne przepisy, a nie zakładać obecne zasady |
Z mojego doświadczenia właśnie tu najczęściej zaczynają się spory. Jeśli ktoś spłacał kredyt przez lata, a potem zamknął go wcześniej, naturalnie oczekuje prostego rozliczenia. A banki czasem próbują liczyć ten przypadek zbyt wąsko, dlatego od samego początku warto mieć jasny punkt odniesienia. To prowadzi nas do pytania, które budzi najwięcej emocji, czyli do tego, co dokładnie powinno wrócić do kredytobiorcy.
Jakie koszty wracają, a które zwykle zostają po stronie kredytobiorcy
Najwięcej nieporozumień budzą odsetki. W języku potocznym mówi się o ich zwrocie, ale technicznie chodzi o obniżenie kosztu kredytu za okres po wcześniejszej spłacie. Nie odzyskujesz więc odsetek zapłaconych za miesiące, w których pieniądze faktycznie były w użyciu, tylko tę część kosztu, która przypada na skrócony czas umowy.
Według UOKiK, po wcześniejszej spłacie można dochodzić zwrotu wszystkich kosztów kredytu, w tym prowizji, ubezpieczenia i innych opłat. W praktyce trzeba jednak sprawdzać, czy dana pozycja rzeczywiście była kosztem kredytu, a nie wydatkiem na rzecz podmiotu trzeciego.
| Rodzaj kosztu | Czy zwykle podlega rozliczeniu | Krótki komentarz |
|---|---|---|
| Odsetki za niewykorzystany okres | Tak | To podstawowy element obniżenia całkowitego kosztu kredytu |
| Prowizja za udzielenie kredytu | Zwykle tak | Jeśli była częścią kosztu kredytu i nie dotyczy opłat zewnętrznych |
| Opłata przygotowawcza lub administracyjna | Zwykle tak | Rozlicza się ją proporcjonalnie, jeśli wiązała się z okresem trwania umowy |
| Ubezpieczenie opłacone z góry | Często tak | Jeżeli obejmowało okres po spłacie, jego część powinna wrócić |
| Podatki, opłaty notarialne, koszty na rzecz osób trzecich | Zwykle nie | To najczęściej nie jest koszt kredytu w rozumieniu rozliczenia bankowego |
| Rekompensata banku | Nie jako zwrot, tylko jako osobny koszt | To oddzielny mechanizm, który może zmniejszyć efekt wcześniejszej spłaty |
Właśnie dlatego samo spojrzenie na saldo zadłużenia nie wystarcza. Trzeba rozdzielić koszty kredytu od kosztów „okołokredytowych”. Ten detal często decyduje o tym, czy bank powinien oddać kilkaset, czy kilka tysięcy złotych. A skoro bank też ma swoje uprawnienia, pora przejść do drugiej strony rozliczenia.
Rekompensata banku nie jest tym samym co zwrot kosztów
Tu wiele osób miesza dwa różne mechanizmy. Zwrot kosztów działa na korzyść kredytobiorcy. Rekompensata to opłata, którą bank może naliczyć za wcześniejszą spłatę, ale tylko wtedy, gdy pozwala na to umowa i ustawa.
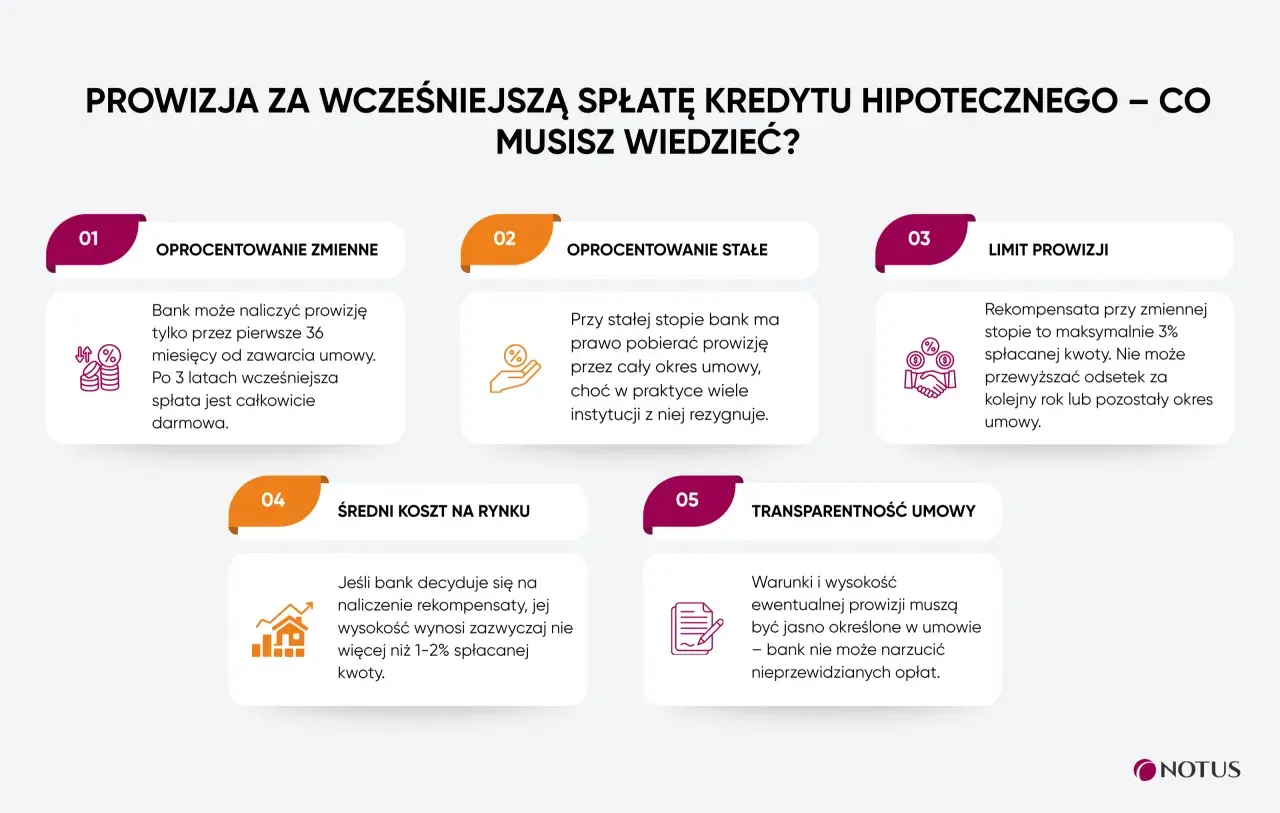
W przypadku kredytów o zmiennej stopie oprocentowania bank może pobierać rekompensatę wyłącznie wtedy, gdy wcześniejsza spłata nastąpiła w ciągu 36 miesięcy od zawarcia umowy. Przy kredytach o stałej lub okresowo stałej stopie rekompensata może pojawić się w okresie obowiązywania tej stopy, ale nie jest to automatyczna opłata, którą bank może wymyślić po fakcie.
| Rodzaj oprocentowania | Kiedy bank może naliczyć rekompensatę | Najważniejsze ograniczenie |
|---|---|---|
| Zmienna stopa | Jeśli umowa to przewiduje i spłata nastąpi w ciągu 36 miesięcy | Rekompensata nie może przekroczyć ustawowych limitów |
| Stała lub okresowo stała stopa | Jeśli umowa to przewiduje w czasie obowiązywania stałej stopy | Bank nie może żądać kwoty wyższej niż jego bezpośredni koszt związany ze spłatą |
| Brak odpowiedniej klauzuli | Nie powinno jej być | Bank nie może naliczyć opłaty tylko dlatego, że spłata była wcześniejsza |
Przy zmiennej stopie limit jest dodatkowo obwarowany tym, że rekompensata nie może być wyższa niż odsetki liczone od spłacanej kwoty za rok albo, gdy do końca umowy zostało mniej niż 12 miesięcy, za krótszy pozostały okres, oraz nie może przekroczyć 3 procent spłacanej kwoty. W praktyce oznacza to, że opłata nie powinna „zjadać” całej korzyści z nadpłaty. To ważne, bo dopiero po odjęciu ewentualnej rekompensaty widać realny efekt wcześniejszej spłaty.
Jak policzyć orientacyjną kwotę po nadpłacie
Najprostsze liczenie opieram na proporcji. Jeśli koszt był rozłożony na cały okres umowy, a kredyt kończy się wcześniej, to część kosztu przypadająca na niewykorzystany czas powinna wrócić. To nie jest jeszcze gotowe rozliczenie banku, ale bardzo dobry model, żeby sprawdzić, czy wynik wygląda wiarygodnie.
Orientacyjny zwrot = koszt podlegający rozliczeniu × niewykorzystany okres / cały okres umowy.
Przykład: prowizja wyniosła 6 000 zł, kredyt miał trwać 300 miesięcy, a spłata nastąpiła po 120 miesiącach. Niewykorzystany okres to 180 miesięcy, więc orientacyjna część prowizji do zwrotu wynosi 3 600 zł. Jeśli do tego dochodziła opłata ubezpieczeniowa opłacona z góry za kolejne lata, ona też może wejść do rozliczenia, o ile była kosztem kredytu.
Rzecznik Finansowy zwraca uwagę, że wnioskując o rozliczenie, można poprosić bank o informację o kosztach spłaty na trwałym nośniku, a bank powinien przekazać ją w terminie 7 dni roboczych od otrzymania wniosku. To praktycznie rozwiązuje problem zgadywania, ile środków powinno wrócić.
- Poproś bank o wyliczenie kosztów spłaty przed wykonaniem przelewu albo tuż po nim.
- Sprawdź, które pozycje w rozliczeniu zależą od czasu trwania umowy.
- Porównaj kwotę zwrotu z harmonogramem i datą faktycznej spłaty.
- Ustal, czy bank doliczył rekompensatę i czy mieści się ona w limitach ustawowych.
Jeśli liczby się nie zgadzają, nie ma sensu czekać, aż sprawa sama się domknie. Wtedy wchodzimy w tryb reklamacyjny i właśnie on zwykle decyduje o odzyskaniu pieniędzy. To zresztą kolejny obszar, w którym kredytobiorcy popełniają najwięcej prostych, kosztownych błędów.
Jak złożyć reklamację, gdy rozliczenie się nie zgadza
Jeżeli bank zwraca mniej, niż wynika z umowy i ustawy, składam reklamację od razu, zamiast liczyć na automatyczną korektę. W piśmie proszę o ponowne przeliczenie całkowitego kosztu kredytu po wcześniejszej spłacie, wskazuję datę spłaty, numer umowy i żądam rozbicia wyliczenia na poszczególne składniki.
- Podaj numer umowy i datę wcześniejszej spłaty.
- Wskaż, że wnosisz o ponowne przeliczenie całkowitego kosztu kredytu.
- Poproś o wykazanie, które pozycje bank uznał za zwrotne, a które wyłączył.
- Zażądaj podstawy prawnej dla ewentualnej rekompensaty.
- Poproś o zwrot na wskazany rachunek po korekcie rozliczenia.
Jeżeli odpowiedź jest ogólna albo bank nadal odmawia, następny krok to skarga do Rzecznika Finansowego albo spór sądowy. W praktyce to właśnie reklamacja jest punktem startowym, bo zmusza bank do pokazania, jak policzył rozliczenie i dlaczego uważa, że konkretne koszty nie podlegają zwrotowi. Dobrze przygotowane pismo potrafi skrócić cały spór o tygodnie, a czasem w ogóle go zakończyć.
Jest jeszcze jeden temat, który warto dopiąć przed wysłaniem nadpłaty. Nie chodzi już o sam zwrot, tylko o to, czy wcześniejsza spłata rzeczywiście jest najlepszym ruchem finansowym w danym momencie.
Kiedy nadpłata kredytu daje realny zysk, a kiedy tylko przesuwa pieniądze
W praktyce wcześniejsza spłata ma sens wtedy, gdy masz bezpieczną poduszkę finansową, nie masz droższego długu konsumpcyjnego i bank nie nalicza wysokiej rekompensaty, która zjada dużą część oszczędności. Przy kredycie hipotecznym na mieszkanie albo dom nie warto patrzeć wyłącznie na emocję „chcę mieć to z głowy”. Lepiej policzyć efekt netto.
- Najpierw zabezpiecz 3 do 6 miesięcy podstawowych wydatków.
- Sprawdź, czy nie masz droższych zobowiązań, które warto zamknąć wcześniej.
- Porównaj oszczędność na odsetkach z ewentualną rekompensatą banku.
- Zdecyduj, czy nadpłata ma skrócić okres kredytowania, czy tylko obniżyć ratę.
- Jeśli planujesz sprzedaż nieruchomości, policz, czy lepiej spłacić kredyt teraz, czy rozliczyć go z wpływu ze sprzedaży.
Najbardziej racjonalna decyzja przy kredycie hipotecznym rzadko polega na samym przyspieszeniu spłaty. Najpierw liczę zwrot kosztów, potem sprawdzam możliwą rekompensatę, a dopiero na końcu patrzę na to, co jeszcze zrobiłbym z wolną gotówką. Właśnie wtedy wcześniejsza spłata daje realny zysk, a nie tylko poczucie porządku w budżecie.