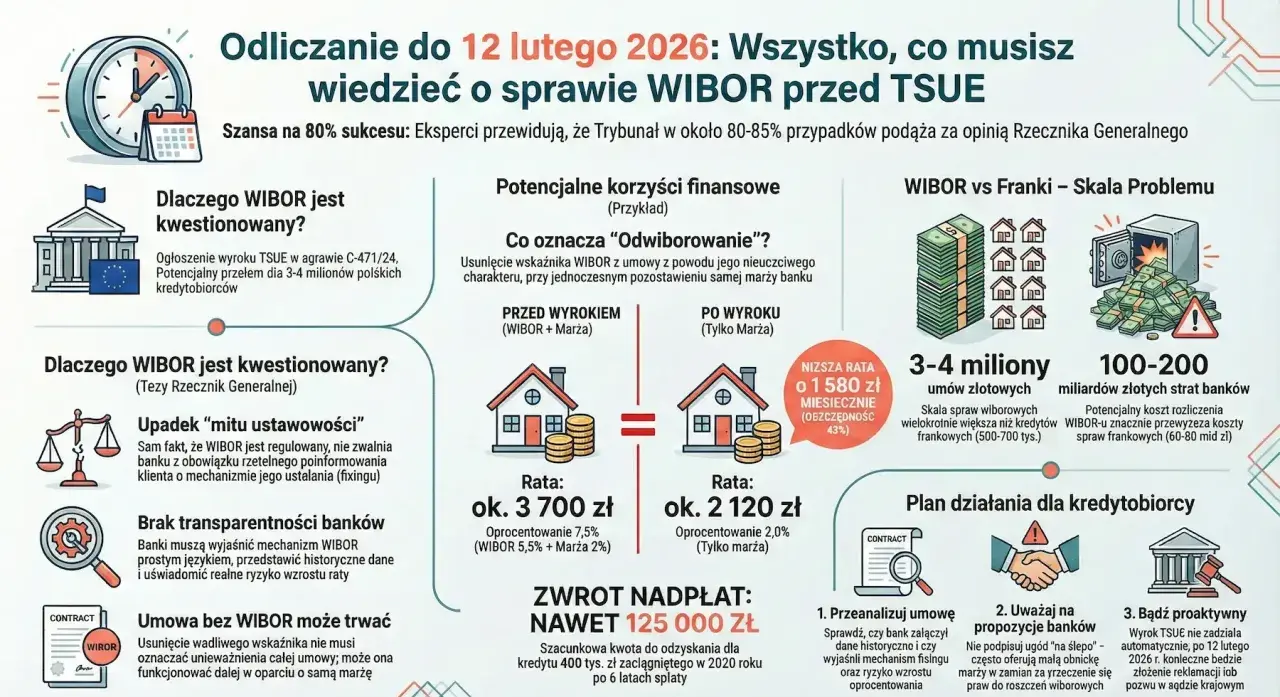
Wyrok TSUE dotyczący kredytów opartych na WIBOR-ze uporządkował spór, ale go nie zamknął. Dla kredytobiorcy ważniejsze od medialnych skrótów jest to, co sąd może badać w konkretnej umowie, jakie dokumenty mają znaczenie i jak reforma wskaźników referencyjnych wpływa na kredyty hipoteczne w Polsce. Właśnie to rozkładam poniżej na praktyczne, zrozumiałe części.
Najważniejsze wnioski dla kredytobiorcy
- TSUE nie zakazał WIBOR-u i nie unieważnił automatycznie żadnych umów.
- Sąd może badać konkretną klauzulę oprocentowania pod kątem nieuczciwych warunków wobec konsumenta.
- Bank nie musi ujawniać technicznych szczegółów metodologii wskaźnika, ale musi rzetelnie informować o ryzyku i konstrukcji kredytu.
- Trwa wygaszanie WIBOR-u i WIBID-u, a rynek przechodzi w stronę POLSTR, więc nowe umowy będą wyglądały inaczej niż starsze.
- Najwięcej zależy od dokumentów podpisanych przy sprzedaży kredytu, a nie od samych nagłówków prasowych.
Co naprawdę powiedział TSUE o umowach z WIBOR-em
Ja patrzę na ten wyrok w bardzo prosty sposób: Trybunał nie uznał WIBOR-u za „zakazany” ani „z natury nielegalny”. Według komunikatu TSUE z 12 lutego 2026 r. sprawa dotyczy przede wszystkim tego, czy konkretna umowa kredytu hipotecznego została zbudowana i wyjaśniona konsumentowi w sposób przejrzysty oraz czy nie narusza równowagi stron.
To ważne rozróżnienie. Sąd nie dostaje sygnału, żeby badać samą matematykę wskaźnika jak laboratorium badawcze. Dostaje raczej pytanie, czy klient wiedział, na co się zgadza, jak działa zmienne oprocentowanie i jakie ryzyko bierze na siebie przy kredycie opartym na wskaźniku referencyjnym.
| Mit | Co wynika z wyroku |
|---|---|
| TSUE zakazał WIBOR-u | Nie. Trybunał wskazał, że klauzula odwołująca się do takiego wskaźnika może być oceniana przez sąd, ale nie wyeliminował samego benchmarku z obrotu. |
| Bank musi ujawnić całą metodologię wskaźnika | Nie. Wymóg przejrzystości nie oznacza obowiązku tłumaczenia konsumentowi technicznych szczegółów wyznaczania WIBOR-u. |
| Każda umowa z WIBOR-em jest podejrzana | Też nie. Liczą się konkretne zapisy, zakres informacji przekazanych przy podpisaniu i dokumenty z tamtego momentu. |
W praktyce oznacza to, że nie ma prostego skrótu „wyrok = automatyczna wygrana kredytobiorcy”. Jest za to jasny sygnał, że spór przenosi się z poziomu hasła na poziom konkretnej umowy. I właśnie dlatego dalej warto przyjrzeć się temu, co dzieje się z samym wskaźnikiem w 2026 roku.
Dlaczego to nie oznacza końca WIBOR-u z dnia na dzień
W tle wyroku toczy się osobny proces: reforma polskich wskaźników referencyjnych. Jak podaje GPW Benchmark, WIBOR i WIBID są wygaszane w sposób uporządkowany, a rynek przechodzi na nowy benchmark typu RFR, czyli wskaźnik krótkoterminowy oparty na rzeczywistych transakcjach, a nie na stawkach deklarowanych przez banki.
| Data | Co się dzieje | Co to znaczy dla kredytobiorcy |
|---|---|---|
| 1 października 2026 | Przestaje być wyznaczany WIBOR O/N i WIBID O/N. | To sygnał, że proces odchodzenia od starego benchmarku przyspiesza. |
| 21 grudnia 2026 | Kończy się wyznaczanie WIBOR 1Y. | Ten wariant przestanie funkcjonować w dotychczasowym trybie. |
| 31 grudnia 2026 | Nowe umowy oparte na WIBOR i WIBID nie powinny być już zawierane. | Banki mają przechodzić na nowe rozwiązania, a nie rozwijać stare. |
| 1 stycznia 2027 | WIBOR i WIBID mają służyć wyłącznie do obsługi istniejących ekspozycji. | Stare kredyty nie znikają, ale benchmark przestaje być bazą dla nowych produktów. |
| 31 grudnia 2036 / 1 stycznia 2037 | Kończy się okres uporządkowanego wygaszania dla głównych tenorów. | Legacy kredyty będą jeszcze żyły przez lata, więc temat nie kończy się wraz z jedną datą. |
To dlatego nie spodziewam się jednego nagłego „przełączenia” całego rynku. Mamy raczej długi okres przejściowy, w którym nowe produkty będą coraz częściej budowane na POLSTR, a starsze umowy pozostaną przy obecnych zasadach aż do wygaśnięcia albo ewentualnych zmian wprowadzanych zgodnie z prawem.
Kogo ten wyrok dotyczy najbardziej
Nie każdy kredytobiorca jest w tej samej sytuacji. Z mojego punktu widzenia największe znaczenie ma to, jak zbudowano umowę i kiedy została podpisana. Inaczej wygląda sprawa osoby, która kupiła mieszkanie w 2018 roku na zmiennej stopie, a inaczej kogoś, kto dopiero negocjuje finansowanie zakupu lokalu w Warszawie albo w okolicy.
| Profil kredytobiorcy | Znaczenie wyroku | Na co patrzeć |
|---|---|---|
| Kredyt ze zmienną stopą opartą na WIBOR 3M lub 6M | Największe znaczenie, bo to właśnie takie umowy są osią sporu. | Opis ryzyka, sposób informowania o zmianie raty, dokumenty z momentu podpisania. |
| Hipoteka podpisana kilka lat temu | Znaczenie jest duże, bo długi okres spłaty zwiększa wagę każdego punktu procentowego. | To, czy bank wyjaśnił wpływ wskaźnika na wysokość raty w sposób zrozumiały. |
| Kredyt ze stałą stopą | Zwykle mniejsze znaczenie, chyba że spór dotyczy sposobu sprzedaży kredytu albo późniejszej zmiany warunków. | Treść umowy po okresie stałej stopy i ewentualne aneksy. |
| Osoba planująca zakup mieszkania teraz | Duże znaczenie praktyczne, bo rynek przechodzi na nowe benchmarki i ofertę trzeba czytać inaczej niż kilka lat temu. | Rodzaj oprocentowania, zasady zmiany wskaźnika i realistyczny scenariusz dla domowego budżetu. |
Jeśli ktoś dziś szuka mieszkania, łatwo skupić się wyłącznie na cenie metra i zdolności kredytowej. Ja radzę patrzeć szerzej: na wskaźnik, konstrukcję raty i to, jak bank opisuje ryzyko w dokumentach. To właśnie tam zwykle kryją się różnice, które po kilku latach robią największą różnicę.
Jakie dokumenty i zapisy mogą przesądzić o sprawie
W sporach o WIBOR emocje są zrozumiałe, ale nie pomagają. Pomaga papier. Zawsze zaczynam od kompletu dokumentów, bo to one pokazują, czy bank wykonał obowiązek informacyjny i czy konsument dostał dane wystarczające do świadomej decyzji.
W praktyce warto zebrać:
- umowę kredytową wraz z regulaminem i wszystkimi aneksami,
- formularz informacyjny ESIS, czyli europejski ujednolicony arkusz z najważniejszymi parametrami kredytu,
- oświadczenia o ryzyku stopy procentowej,
- harmonogram spłat i historię zmian oprocentowania,
- korespondencję z bankiem, doradcą i pośrednikiem,
- materiały sprzedażowe, notatki z rozmów i symulacje rat.
Najważniejszy test jest prosty: czy z tych materiałów przeciętny klient mógł zrozumieć, że rata może wyraźnie wzrosnąć, gdy zmieni się wskaźnik referencyjny. Sam brak technicznych danych o metodologii WIBOR-u nie przesądza jeszcze sprawy, bo TSUE wyraźnie zaznaczył, że bank nie musi zdradzać szczegółów wyznaczania benchmarku. Inaczej mówiąc, sąd będzie patrzył bardziej na jakość komunikacji niż na matematyczną instrukcję wskaźnika.
Ja szczególnie zwracałbym uwagę na trzy czerwone flagi: bardzo ogólnikowy opis ryzyka, rozbieżność między tym, co mówił doradca, a tym, co trafiło do umowy, oraz brak czytelnego wyjaśnienia, jak zmienna stopa wpływa na miesięczną ratę w dłuższym okresie. To właśnie te elementy najczęściej decydują o sile argumentów po stronie konsumenta.
Jakie skutki może mieć spór z bankiem
Nie zakładałbym z góry jednego scenariusza. W sprawach dotyczących oprocentowania opartego na wskaźniku referencyjnym możliwe są różne rozstrzygnięcia, a każde zależy od konkretnej umowy, sposobu sprzedaży i oceny sądu. To nie jest masowa mechanika „jeden wyrok dla wszystkich”.
| Scenariusz | Co to oznacza | Kiedy bywa realny |
|---|---|---|
| Umowa zostaje w mocy bez zmian | Sąd uznaje, że bank przekazał wystarczające informacje, a zapis o WIBOR-ze nie narusza równowagi stron. | Gdy dokumenty są kompletne i spójne, a klient dostał sensowne objaśnienia ryzyka. |
| Sporny zapis odpada albo zostaje uznany za nieuczciwy | Wtedy zaczyna się rozliczanie skutków prawnych, a czasem także nadpłat. | Gdy w umowie widać realne braki informacyjne albo niejasne ułożenie ryzyka po stronie konsumenta. |
| Sprawa kończy się ugodą lub aneksem | Strony próbują ograniczyć ryzyko sporu i zamknąć temat bez długiego procesu. | Gdy obie strony wolą przewidywalność od wieloletniego postępowania. |
Moim zdaniem największym błędem jest oczekiwanie, że po wyroku TSUE każda umowa z WIBOR-em zacznie „sama się” rozmontowywać. Tak to nie działa. Ten wyrok daje argumenty, ale nie zastępuje analizy dokumentów. Jeśli sąd ma orzekać uczciwie, musi zobaczyć, co klient faktycznie podpisał i co faktycznie usłyszał.
Co dalej z WIBOR-em i POLSTR-em w kredytach hipotecznych
Jeżeli patrzę na to z perspektywy osoby, która dziś kupuje mieszkanie, widzę przede wszystkim zmianę języka rynku. Stare kredyty jeszcze długo będą żyły z WIBOR-em, ale nowe oferty mają stopniowo przechodzić na inny benchmark. To oznacza, że porównywanie ofert z 2026 roku z umowami sprzed kilku lat wymaga większej uwagi niż kiedyś.
POLSTR nie jest tylko nową nazwą. To ma być inny model odniesienia dla oprocentowania, a więc inna logika wyceny ryzyka. Dla klienta najważniejsze jest jednak co innego: czy bank jasno tłumaczy, jak działa oprocentowanie, jak może zmieniać się rata i co stanie się w razie dalszych zmian regulacyjnych.
- Przy nowym kredycie pytaj nie tylko o marżę, ale też o mechanizm zmiany wskaźnika.
- Nie oceniaj oferty wyłącznie po racie startowej. Sprawdź, jak wygląda koszt przy wzroście oprocentowania o kilka punktów procentowych.
- Jeśli masz wybór między oprocentowaniem stałym a zmiennym, porównuj nie tylko „tu i teraz”, ale też scenariusz na kilka lat do przodu.
- Przy zakupie mieszkania w Warszawie albo w podwarszawskich miejscowościach różnice w kosztach finansowania szybko przekładają się na realny budżet domowy.
W praktyce największą wartość ma dziś nie pytanie, czy WIBOR zniknie z dnia na dzień, ale pytanie, czy kredytobiorca rozumie, na jakim mechanizmie opiera się jego rata i jak wygląda plan przejścia na nowy wskaźnik. To jest różnica między decyzją świadomą a decyzją opartą na nadziei, że „jakoś to będzie”.
Jak podejść do kredytu albo sporu bez nerwowych decyzji
Jeśli mam doradzić jedno podejście, to powiedziałbym tak: najpierw dokumenty, potem emocje, dopiero na końcu decyzja. W przypadku kredytu hipotecznego połączonego z WIBOR-em to szczególnie ważne, bo stawka jest wysoka, ale nie każdy przypadek nadaje się do sporu i nie każdy spór kończy się po myśli kredytobiorcy.
- Jeżeli już spłacasz kredyt, zbierz pełną dokumentację i sprawdź, czy opis ryzyka był konkretny, czy tylko formalny.
- Jeżeli dopiero chcesz podpisać umowę, poproś o jasne wyjaśnienie, jak bank liczy ratę i co stanie się po przejściu na nowy benchmark.
- Jeżeli rozważasz spór, oceniaj sprawę po papierach, nie po medialnych skrótach o „końcu WIBOR-u”.
- Jeżeli kupujesz nieruchomość teraz, porównuj ofertę nie tylko przez pryzmat ceny mieszkania, ale też stabilności finansowania na lata.
W tym temacie najwięcej daje chłodna analiza. Wyrok TSUE nie daje prostego automatu ani bankom, ani klientom, ale wyznacza jasne reguły gry: umowę trzeba czytać dokładnie, ryzyko trzeba opisywać uczciwie, a decyzję kredytową trzeba podejmować na podstawie faktów, nie hałasu wokół sporu.