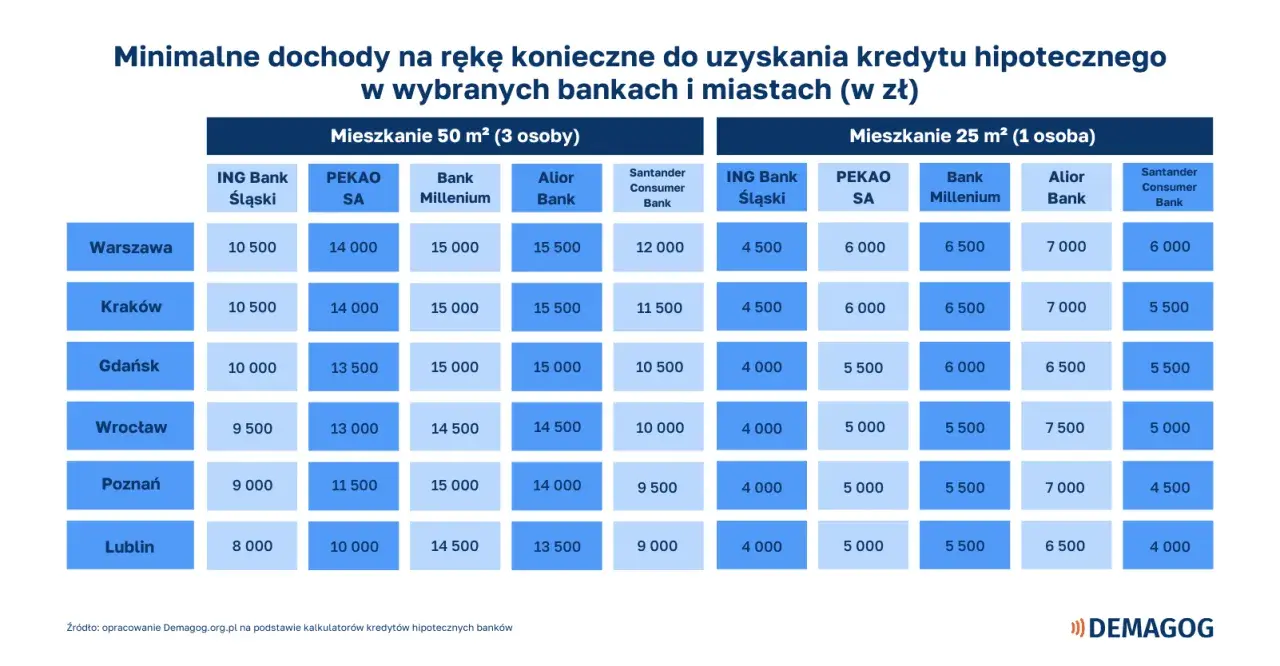
Przy kredycie hipotecznym najważniejsze nie jest tylko to, ile zarabiasz, ale też ile pieniędzy wnosisz na start. To właśnie wkład własny decyduje o tym, czy bank sfinansuje zakup od ręki, czy zażąda dodatkowego zabezpieczenia i droższego wariantu oferty. W praktyce standardem pozostaje 20%, ale w części banków da się zejść do 10%, a w wybranych programach wsparcia nawet niżej.
W tym artykule rozkładam temat na części pierwsze: pokazuję, ile trzeba mieć, co bank uznaje za własne środki, kiedy niższy wkład ma sens, a kiedy tylko podnosi koszt kredytu. To ważne zwłaszcza przy zakupie mieszkania w Warszawie i okolicach, gdzie ceny szybko podbijają wymagany próg wejścia.
Najważniejsze liczby, które warto zapamiętać
- 20% to dziś najbezpieczniejszy i najczęściej oczekiwany poziom wkładu własnego w hipotece.
- 10% bywa możliwe, ale zwykle oznacza dodatkowe zabezpieczenie, wyższą marżę albo ubezpieczenie niskiego wkładu.
- Bank liczy też LTV, czyli relację kredytu do wartości nieruchomości; przy mieszkaniu zwykle nie powinno ono przekraczać 80%, a przy dodatkowym zabezpieczeniu 90%.
- Do wkładu własnego można czasem zaliczyć działkę, grunt pod dom albo inne akceptowane przez bank zabezpieczenie.
- Wkład własny nie może pochodzić z kredytu, pożyczki ani dotacji.
- Istnieją programy z gwarancją BGK, które pozwalają wejść w zakup bez klasycznego wkładu własnego, ale nie są dostępne dla każdego.
Ile procent wkładu własnego jest standardem
Jeśli patrzę na rynek kredytów hipotecznych bez marketingowych ozdobników, odpowiedź jest prosta: 20% to wciąż punkt odniesienia. Banki lubią ten poziom, bo ogranicza ich ryzyko i zwykle pozwala zaoferować lepsze warunki klientowi. Przy niższym wkładzie rośnie udział finansowania banku, a to automatycznie podnosi znaczenie zabezpieczenia nieruchomości.
KNF zakłada, że przy nieruchomościach mieszkalnych wskaźnik LTV w momencie uruchomienia kredytu nie powinien przekraczać 80%. LTV, czyli loan to value, to stosunek kwoty kredytu do wartości nieruchomości. Gdy bank dopuści poziom 90%, musi mieć dodatkowe zabezpieczenie dla części ponad 80% wartości nieruchomości.
Dlatego 10% nie jest „nowym standardem”, tylko wariantem z dopiskiem małymi literami. Taki kredyt bywa dostępny, ale zwykle kosztuje więcej i wymaga spełnienia dodatkowych warunków. Z perspektywy kupującego najważniejsze pytanie brzmi nie „czy da się wejść z 10%”, tylko „czy po takim wejściu cały kredyt nadal będzie dla mnie rozsądny”.
Gdy już znasz typowy próg, warto sprawdzić, jak bank przelicza samą kwotę wkładu i dlaczego nie zawsze wystarczy policzyć procent od ceny z ogłoszenia.
Jak bank liczy wkład i dlaczego patrzy na LTV
Wkład własny to nie abstrakcyjna liczba, tylko konkretna część wartości nieruchomości, którą finansujesz z własnej kieszeni. Najprostszy wzór wygląda tak: wartość nieruchomości minus kwota kredytu. Jeśli mieszkanie kosztuje 600 000 zł, a kredyt wynosi 480 000 zł, wkład własny to 120 000 zł, czyli 20%.
W praktyce bank bardzo często patrzy nie tylko na cenę z umowy, ale też na wycenę nieruchomości. Jeśli operat szacunkowy pokaże niższą wartość niż cena zakupu, wkład własny może się nagle „skurczyć” tylko na papierze, a bank poprosi o większy udział własnych środków. Operat szacunkowy to po prostu oficjalna wycena, na której instytucja opiera część decyzji kredytowej.
| Cena nieruchomości | Wkład 20% | Kredyt przy 20% | Wkład 10% | Kredyt przy 10% |
|---|---|---|---|---|
| 500 000 zł | 100 000 zł | 400 000 zł | 50 000 zł | 450 000 zł |
| 700 000 zł | 140 000 zł | 560 000 zł | 70 000 zł | 630 000 zł |
| 900 000 zł | 180 000 zł | 720 000 zł | 90 000 zł | 810 000 zł |
Takie porównanie dobrze pokazuje prostą rzecz: niższy wkład oznacza wyższy kredyt, a więc wyższą ratę i wyższy koszt całkowity. To dlatego przy tańszym mieszkaniu w mniejszym mieście 10% czasem jeszcze da się obronić, ale przy droższej nieruchomości w Warszawie różnica potrafi być bolesna.
Skoro już widać mechanikę liczenia, przechodzę do pytania, które w praktyce robi największą różnicę: co bank w ogóle uzna za wkład własny, a czego nie.
Co bank może zaliczyć do własnego udziału
Tu wiele osób myli pojęcia. Wkład własny to nie tylko gotówka przelewana z konta oszczędnościowego. Bank może zaakceptować także inne formy udziału własnego, ale zawsze liczy się to, czy źródło jest realne, udokumentowane i dopuszczone przez konkretną ofertę.
- Gotówka z oszczędności - najprostsza i najbardziej oczywista forma wkładu.
- Wartość działki budowlanej - szczególnie przy budowie domu.
- Nieruchomość gruntowa pod przyszły dom - bank może ją zaliczyć po weryfikacji stanu prawnego.
- Wkład wnoszony etapami - przy kredycie wypłacanym w transzach wkład może być rozliczany proporcjonalnie do kolejnych wypłat.
- Programy wsparcia - w określonych przypadkach bank może zaakceptować wkład wniesiony w ramach programu rządowego lub podobnego mechanizmu.
Według KNF wkład własny nie może pochodzić z kredytu, pożyczki ani dotacji. To ważne, bo część osób próbuje „obejść” wymagany próg, biorąc szybki kredyt gotówkowy na sfinansowanie wkładu. Banki zwykle bardzo szybko to weryfikują i taki manewr częściej szkodzi niż pomaga.
Własny udział warto też rozumieć szerzej niż tylko sam procent. Jeśli kupujesz dom na etapie budowy, ważne jest nie tylko to, ile masz pieniędzy, ale też jak rozkładają się transze i kiedy musisz faktycznie je wpłacać. To prowadzi do kolejnego, praktycznego pytania: dlaczego 10% bywa możliwe, ale rzadko jest tanie.
Dlaczego 10% wkładu zwykle oznacza droższy kredyt
Niższy wkład własny nie jest darmowym prezentem od banku. Z jego perspektywy oznacza po prostu większe ryzyko, więc cena kredytu rośnie. Najczęściej pojawia się wtedy ubezpieczenie niskiego wkładu, czyli dodatkowa ochrona banku dla części kredytu przekraczającej bezpieczniejszy próg 80% LTV.
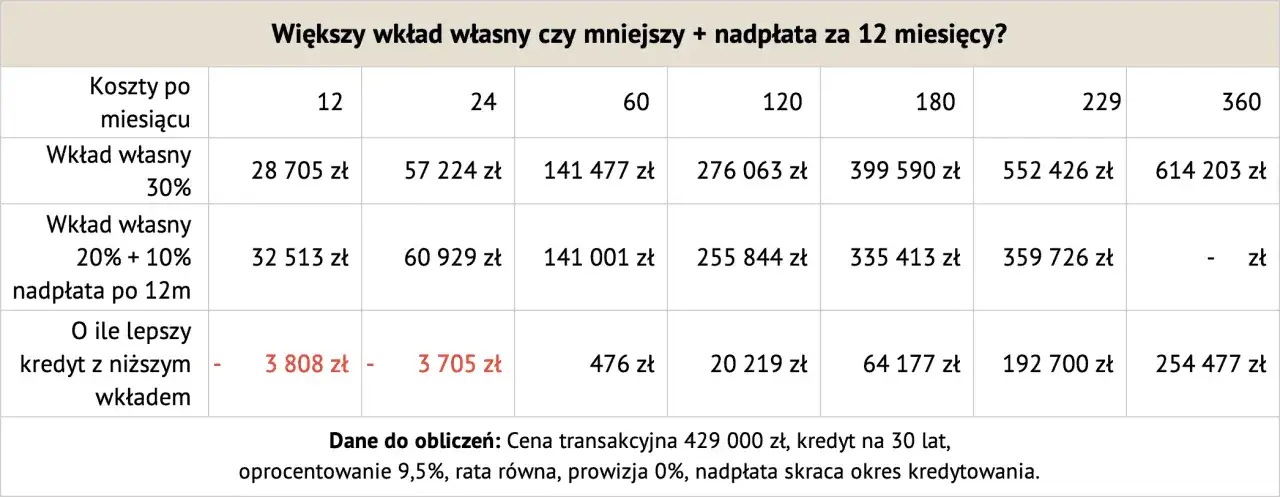
Do tego dochodzi zwykle wyższa marża. Marża to stała część oprocentowania, którą bank dolicza do stopy bazowej. Jeśli wkład wynosi 20%, oferta bywa wyraźnie lepsza niż przy 10%, nawet gdy miesięczna rata na pierwszy rzut oka wygląda podobnie. W długim okresie różnica potrafi urosnąć do bardzo konkretnych pieniędzy.
Przy wkładzie 10% zyskujesz za to coś innego: większą płynność. Zostaje Ci więcej gotówki na wykończenie, remont, meble i pierwsze miesiące po zakupie. I właśnie to bywa rozsądniejsze niż „dociśnięcie” do 20% kosztem wyzerowania oszczędności. W praktyce lepiej mieć 10% wkładu i zdrową poduszkę finansową niż 20% i brak rezerwy na awarię, prowizję albo nieplanowany remont.
To jednak nie znaczy, że 10% zawsze się opłaca. Jeśli masz wybór, trzeba jeszcze policzyć koszty wejścia w transakcję i sprawdzić, co poza samym wkładem obciąży budżet.
Jak przygotować pieniądze, żeby bank ich nie zakwestionował
Najczęstszy błąd, jaki widzę, jest zaskakująco prosty: kupujący skupia się na samym procencie, a pomija koszty okołotransakcyjne. Tymczasem bank nie finansuje wszystkiego. Wkład własny i budżet na start to dwie różne rzeczy.
- Sprawdź źródło środków - bank może poprosić o wyciągi, potwierdzenia przelewów albo dokumenty sprzedaży innego składnika majątku.
- Nie mieszaj wkładu z pożyczką - środki na start powinny być Twoje, a nie pożyczone pod inna nazwą.
- Zostaw bufor - przy mieszkaniu w Warszawie koszty dodatkowe potrafią być odczuwalne nawet przy dużym wkładzie.
- Policz podatek i opłaty - na rynku wtórnym może dojść PCC, notariusz, wpisy sądowe i wycena.
- Nie zakładaj, że wszystko kosztuje tyle samo - bank, notariusz i urząd to trzy różne tabele opłat.
Na gov.pl opisano zwolnienie z 2% PCC przy zakupie pierwszego mieszkania lub domu na rynku wtórnym. To dobra wiadomość, bo przy wyższych cenach oszczędność bywa realnie odczuwalna, ale działa tylko wtedy, gdy spełniasz warunki ustawowe. Jeśli kupujesz drugą lub kolejną nieruchomość, ten koszt może wrócić do budżetu w pełnej wysokości.
Przy nieruchomości za 700 000 zł sam PCC na rynku wtórnym, gdy nie masz zwolnienia, to 14 000 zł. Do tego dochodzą jeszcze opłaty notarialne, sądowe i często wycena. Z tego powodu w praktyce nie planowałbym zakupu tylko na styk z wymaganym procentem wkładu, bo zostajesz wtedy bez marginesu bezpieczeństwa.
Jeśli jednak gotówki brakuje, nie zawsze trzeba odkładać zakup na lata. Są rozwiązania, które pozwalają wejść w kredyt z dużo mniejszym wkładem albo bez niego.
Kiedy da się kupić z bardzo małym wkładem albo bez niego
Obecnie najbardziej znanym wyjątkiem jest rodzinny kredyt mieszkaniowy z gwarancją BGK. Na gov.pl opisano go jako rozwiązanie dla osób, które mają zdolność kredytową, ale nie mają środków na klasyczny wkład własny. W praktyce oznacza to, że gwarancja może zastąpić ten element wkładu, choć dostępność zależy od banku uczestniczącego w programie i spełnienia ustawowych warunków.
W tym modelu łączna wysokość objętej gwarancją części kredytu i wkładu własnego nie może przekroczyć 200 tys. zł. Dodatkowo limit wynosi 20% całkowitych wydatków przy kredycie o zmiennej stopie procentowej oraz 30% przy kredycie o stałej albo okresowo stałej stopie procentowej. To istotne, bo przy wyborze oprocentowania procent wkładu własnego przestaje być wyłącznie techniczną liczbą, a staje się elementem konstrukcji całego kredytu.
To rozwiązanie nie jest jednak uniwersalne. Najczęściej dotyczy pierwszego mieszkania lub domu, a w przypadku rodzin z dziećmi pojawiają się dodatkowe wyjątki i limity. W praktyce warto traktować je jako realną alternatywę, ale nie jako drogę „dla każdego, zawsze i wszędzie”. Jeśli Twoja sytuacja jest nietypowa, bank i tak sprawdzi wszystko bardzo dokładnie.
Właśnie dlatego przy wyborze kredytu nie patrzę wyłącznie na procent wkładu, ale na to, czy po zakupie zostają jeszcze pieniądze na życie, wykończenie i nieplanowane koszty. To prowadzi do ostatniej rzeczy, którą naprawdę warto zapamiętać przed podpisaniem umowy.
Dlaczego sam procent to za mało
Jeżeli mam wskazać jedną rzecz, która najczęściej odróżnia dobrą decyzję od pochopnej, to nie będzie nią sam poziom wkładu. Najważniejsze jest to, czy po wpłacie nadal masz bezpieczny zapas gotówki. W hipotece procent wygląda dobrze na papierze, ale prawdziwe życie zaczyna się po podpisaniu umowy.
Przed złożeniem wniosku sprawdziłbym cztery rzeczy: czy bank liczy wkład od ceny zakupu czy od wyceny, czy Twoje środki są dobrze udokumentowane, czy nie będziesz potrzebować pieniędzy na wykończenie i czy nie masz prawa do zwolnienia z dodatkowych kosztów, takich jak PCC na rynku wtórnym. To właśnie te elementy robią największą różnicę w budżecie.
Jeśli miałbym dać jedną praktyczną radę, brzmiałaby tak: celuj w możliwie wysoki wkład, ale nie kosztem całkowitego wyzerowania oszczędności. Przy kredycie hipotecznym bezpieczeństwo finansowe po zakupie jest równie ważne jak sam procent przy podpisywaniu umowy. Wtedy decyzja o mieszkaniu jest po prostu dojrzalsza i mniej ryzykowna.